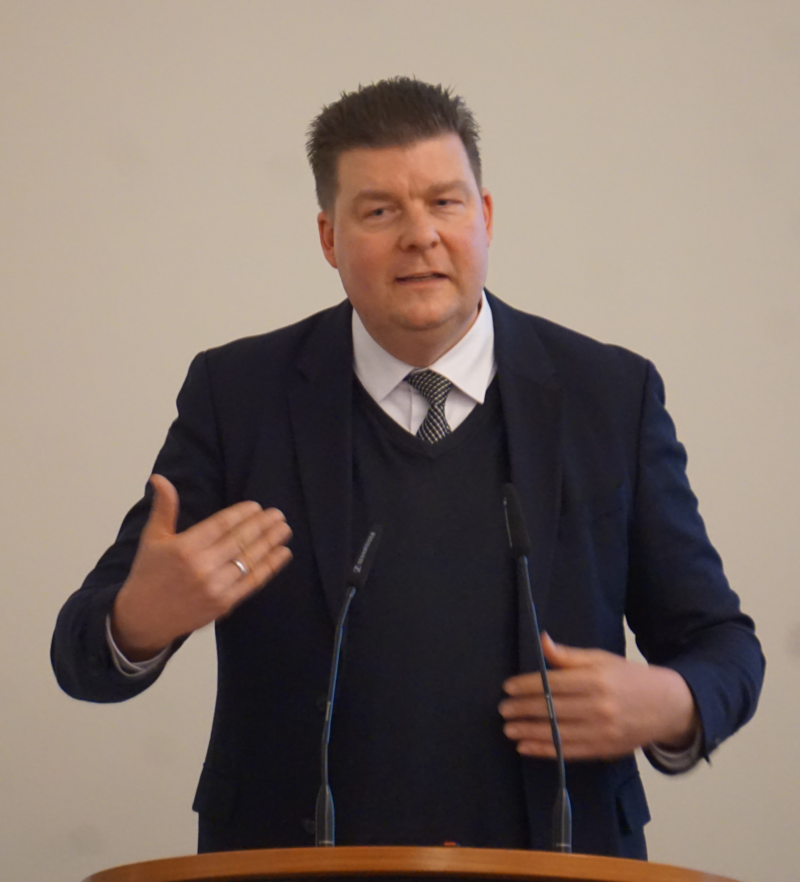
Am Montag und Dienstag dieser Woche fanden beim Bundesverfassungsgericht die mündlichen Verhandlungen in zwei bedeutenden Verfahren zur Erbschaft- und Schenkungsteuer. Damit tritt die seit Jahren geführte rechtliche und politische Diskussion über zentrale Regelungen des Erbschaft- und Schenkungsteuergesetzes in eine entscheidende Phase. Der Hamburger Senat hat vor diesem Hintergrund bekräftigt, hier schnellstmöglich eine gerechte Erbschaftsteuer-Reform anzustreben – gemeinsam mit vielen Ländern, dem Sachverständigenrat sowie vielen Wirtschafts- und Finanzexperten.
Hamburgs Finanzsenator Dr. Andreas Dressel: „Die Erbschaftsteuer ist, so wie sie ist, nicht mehr gerecht, sie muss reformiert werden. Die weitreichenden Verschonungsregelungen bei großen Unternehmensvermögen stehen seit Jahren zu Recht in der Kritik. Es ist nicht länger hinnehmbar, dass über die Verschonungsbedarfsprüfung Milliarden an Steuern erlassen werden. Allein in Hamburg sind es 857 Mio. Euro seit Inkrafttreten dieser Regelung – rund 7,5 Prozent des bundesweiten Erlassvolumens! Hamburg ist durch diese Regelung damit weit überdurchschnittlich auf der Einnahmeseite betroffen. Initiiert durch die Bürgerschaft setzen wir uns auf Bundesebene mit Nachdruck für eine Reform ein, die Steuergerechtigkeit stärkt, aber auch Arbeitsplätze schützt und notwendige Investitionen und Betriebsübergänge weiter ermöglicht. Dazu gehört aus unserer Sicht eine Mindestbesteuerung ebenso wie großzügige, langjährige Stundungsregelungen, damit die Fortführung von Betrieben nicht gefährdet wird. Ein klares Signal auch nach Bayern: Eine Regionalisierung der Erbschaftsteuer lehnen wir dagegen klar ab. Ein Erbschaftsteuer-Dumping wäre bürokratisch, absurd und unwürdig.“
Die Erbschaftsteuer zählt zu den wichtigsten Einnahmequellen der Länder. Damit ist sie zentral für die Finanzierung von Schulen, Polizei, Justiz und öffentlicher Infrastruktur. Bereits im Sommer 2026 hatten sich die Finanzministerin und Finanzminister der norddeutschen Länder (Nord-FM) Bremen, Hamburg, Schleswig-Holstein, Mecklenburg-Vorpommern und Niedersachsen parteiübergreifend für eine Weiterentwicklung der Erbschaftsteuer ausgesprochen. Ziel einer Reform müsse eine verfassungsfeste, administrativ praktikable und mindestens aufkommensstabile Erbschaftsteuer sein, die Steuergerechtigkeit stärkt und gleichzeitig Unternehmen sowie Arbeitsplätze schützt.
Hintergrund
Das Bundesverfassungsgericht prüft auf Antrag der Bayerischen Staatsregierung unter anderem Vorschriften zur Grundbesitzbewertung, zu persönlichen Freibeträgen und zu Steuersätzen. Die Antragstellerin hält Teile der geltenden Regelungen für verfassungswidrig. Sie bezweifelt unter anderem die Gesetzgebungskompetenz des Bundes, kritisiert die aus ihrer Sicht fehlende Anpassung von Freibeträgen und Steuersätzen an die Preisentwicklung und fordert eine stärkere Berücksichtigung regionaler Unterschiede bei Immobilienpreisen. Bayern möchte erwirken, dass die Erbschaft- und Schenkungsteuer regionalisiert werden kann.
Im Mittelpunkt steht darüber hinaus ein zweites Verfahren. Dabei geht es um eine Verfassungsbeschwerde gegen die erbschaftsteuerliche Begünstigung von Betriebsvermögen nach dem geltenden Erbschaft- und Schenkungsteuergesetz. Hier geht es um die sogenannte Verschonungsbedarfsprüfung. Angegriffen werden insbesondere die Begünstigungsregelungen der §§ 13a, 13b, 13c, 19, 19a und 28a ErbStG sowie § 203 BewG. Der Beschwerdeführer sieht Erwerberinnen und Erwerber von Privatvermögen gegenüber Erwerberinnen und Erwerbern von Betriebsvermögen verfassungswidrig benachteiligt. Für betriebliches Vermögen sieht das Erbschaft- und Schenkungsteuergesetz verschiedene Begünstigungen vor. Diese reichen von einer weitgehenden Steuerfreistellung bis hin zu einem vollständigen Erlass der Steuer bei sehr großen Erwerben, sofern nachgewiesen wird, dass die Steuer nicht aus verfügbarem Vermögen gezahlt werden kann. Für sonstiges Vermögen, insbesondere Privatvermögen, gelten keine vergleichbaren Begünstigungen.
Sollte das Bundesverfassungsgericht Anpassungsbedarf sehen, dürfte der Fokus insbesondere auf den Verschonungsregelungen für größere Unternehmensvermögen liegen. Dazu zählen die Regelungen der §§ 13a bis 13c sowie § 28a ErbStG. Besonders die sogenannte Verschonungsbedarfsprüfung für Großerwerbe steht wegen möglicher Gestaltungsanfälligkeit in der Kritik. Auch die Begünstigung von Wohnungsunternehmen mit hohem Immobilienbestand sowie steuersparende Gestaltungen könnten im weiteren Verlauf eine Rolle spielen.